FIREは年収低くても可能?資産形成のメリットと貯金術
年収が低いと、FIREは高収入の人だけの選択肢に見えるかもしれません。
しかし、FIREで大切なのは収入額だけではなく、支出を抑え、余剰資金を継続的に資産形成へ回す仕組みを作ることです。
また、完全リタイアを目指す場合は入金力が課題になりますが、副業やパート収入を組み合わせるサイドFIREなら、必要な資産額を抑えながら現実的に計画できます。
本記事では、FIREの基本、必要資産の目安、低年収から始める具体的な実践ステップとリスクへの備えを解説します。
現実的なFIREへの道筋が見えてくるはずですので、ぜひ参考にしてください。
← 横にスクロールできます →
| 求人名 |
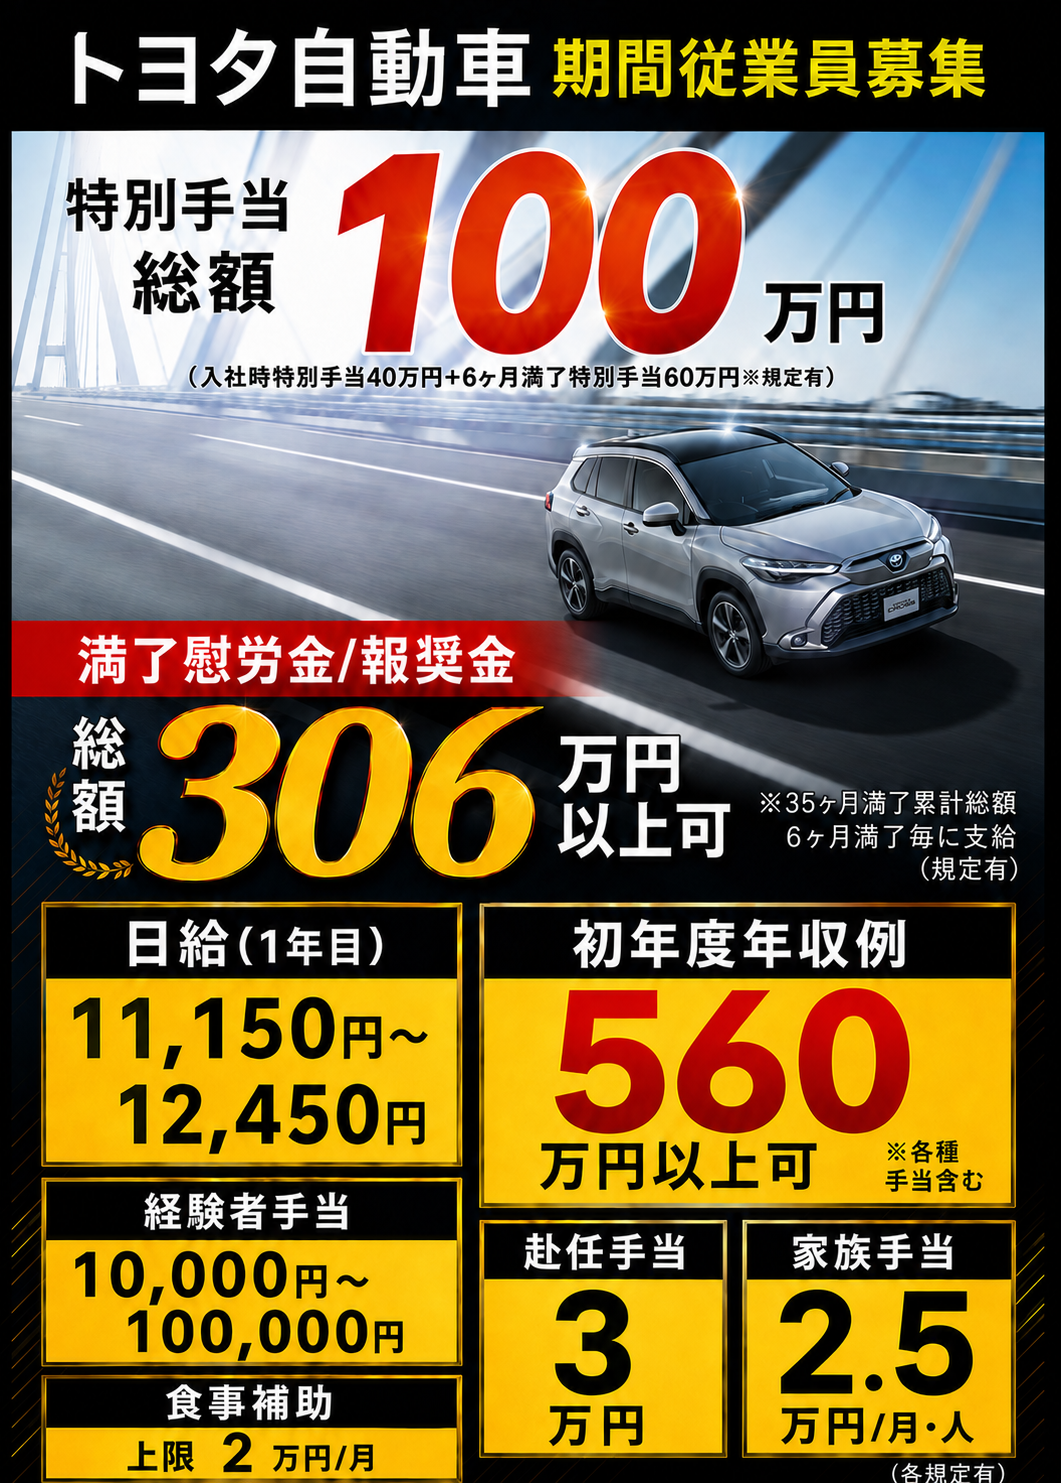
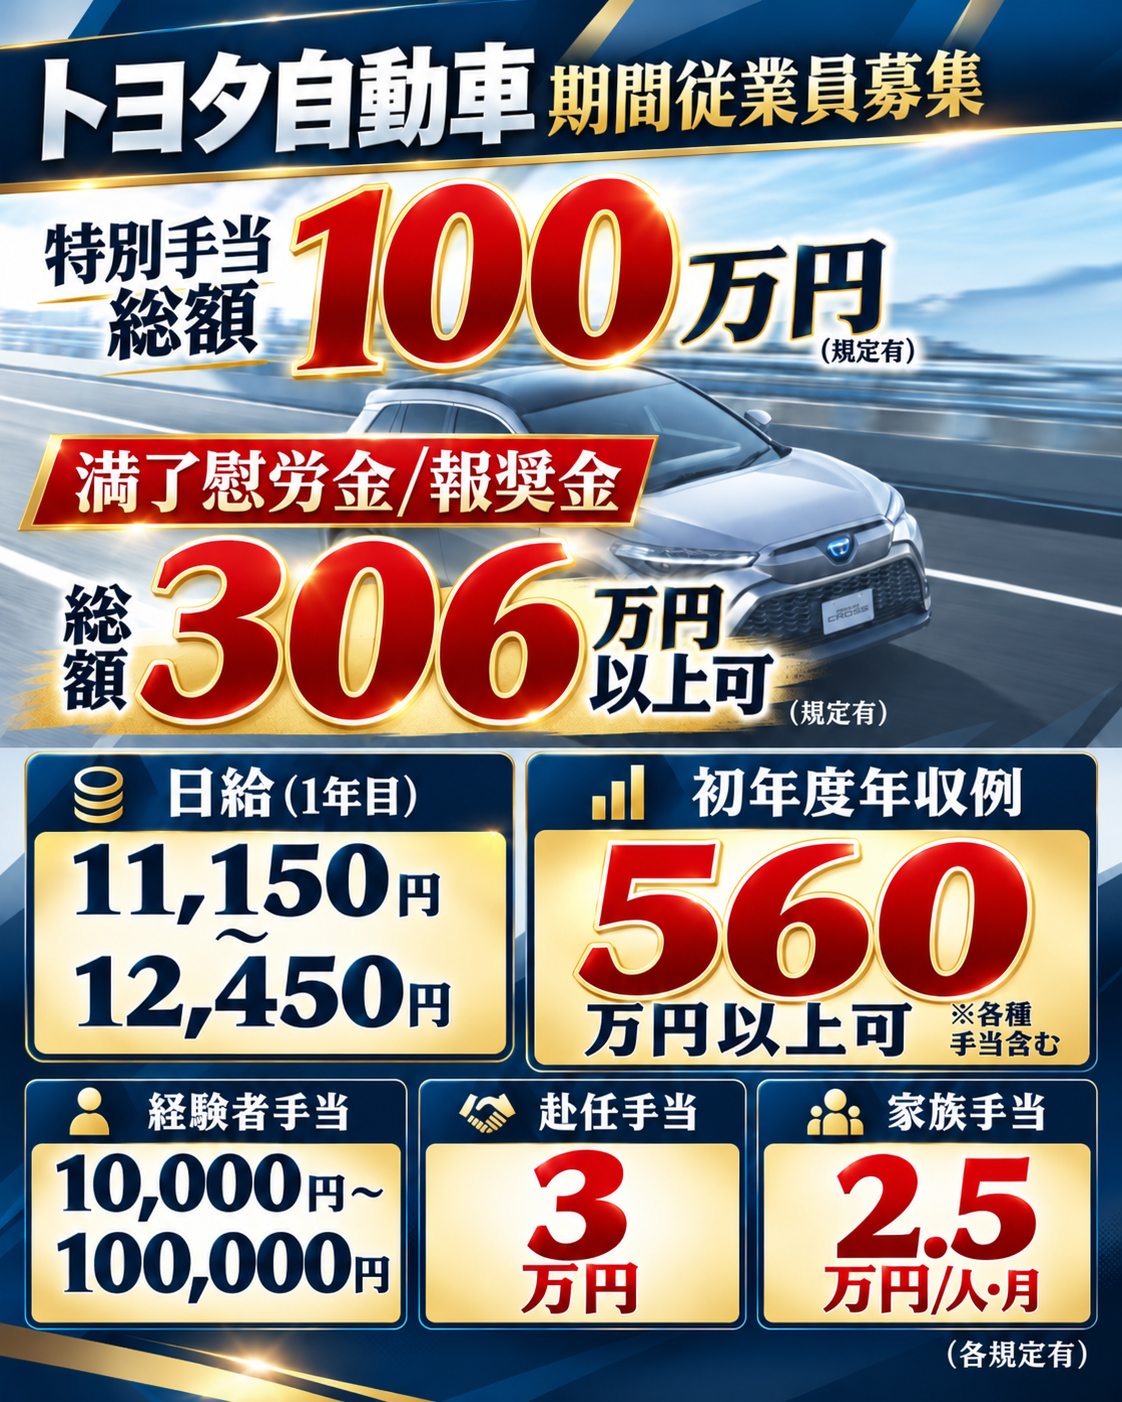
トヨタ自動車期間工
|
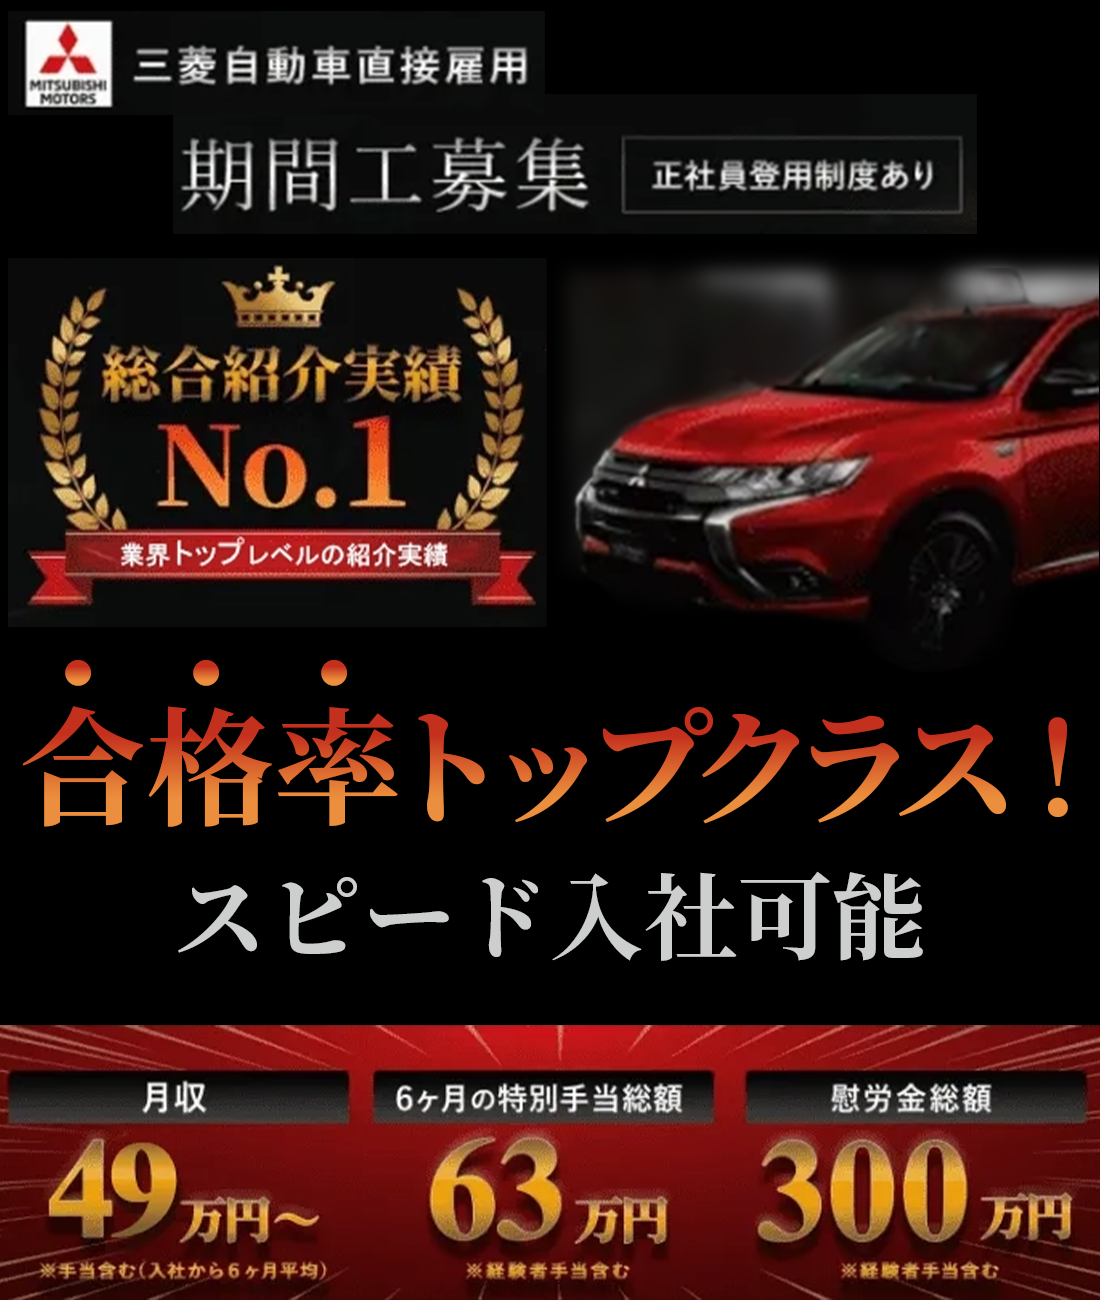
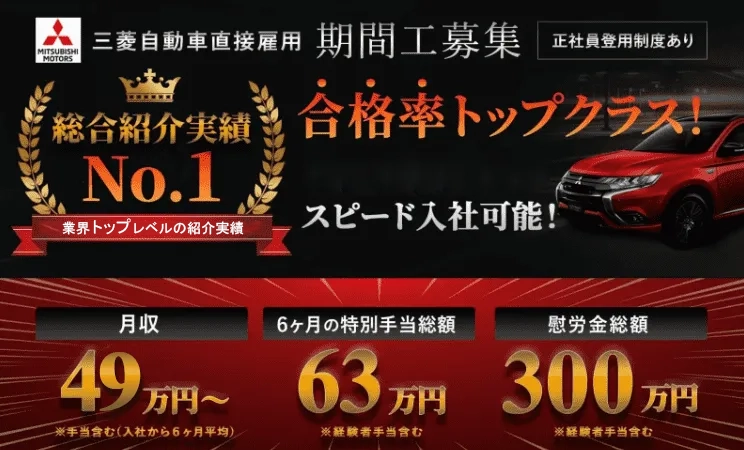
三菱期間工
|
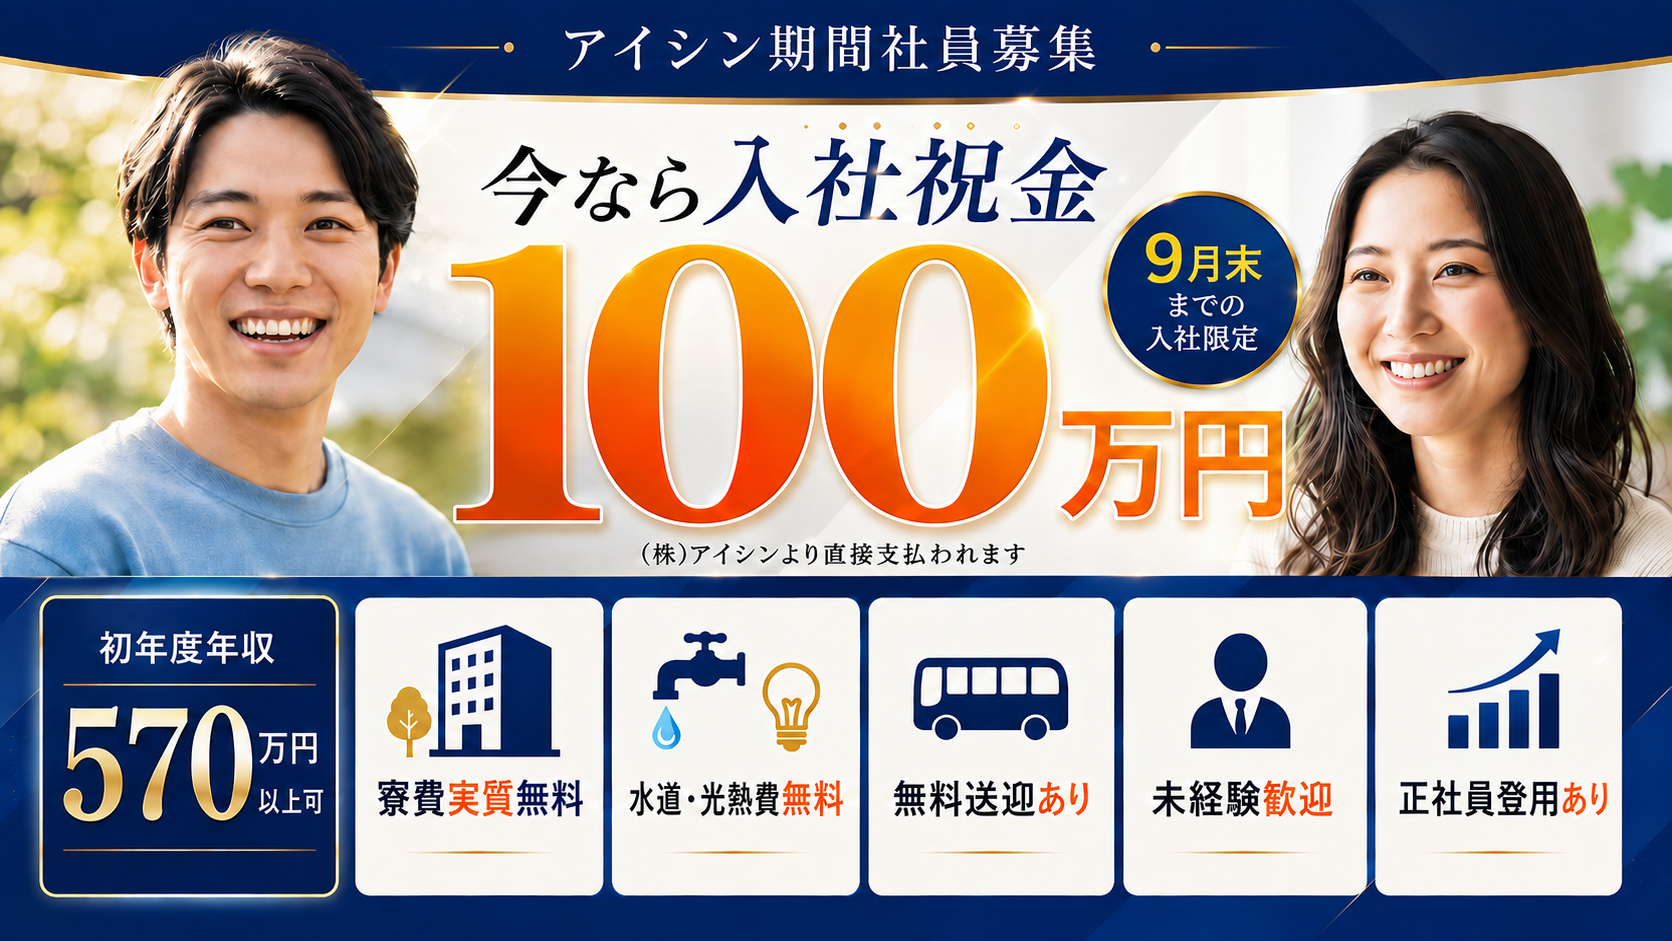
アイシン期間工
|
デンソー期間工
|
三菱自動車派遣
|
|---|---|---|---|---|---|
| 特徴 |
|
|
|
|
|
| 寮・住環境 | 個室寮あり、寮費・光熱費無料 | 寮費・光熱費・寮食無料 | 寮費実質無料、光熱費無料 | 専用寮あり、寮費無料 | 家具家電付き1R寮、寮費無料プランあり |
| 勤務地 | 愛知県豊田市周辺など | 愛知県岡崎市 | 愛知県安城市・西尾市など | 愛知・三重・静岡県内 | 愛知県岡崎市 |
| 雇用形態 | 期間工(契約社員) | 期間工(契約社員) | 期間工(契約社員) | 期間工(契約社員) | 派遣社員 |
| 詳細 | 求人詳細を見る | 求人詳細を見る | 求人詳細を見る | 求人詳細を見る | 求人詳細を見る |
目次
年収が低くてもFIRE(早期リタイア)は実現可能?
年収が低くても、支出の見直しや資産形成の進め方次第でFIREを目指すことは可能です。
また、完全リタイアにこだわるか、働き方を残すサイドFIREを選ぶかで必要な資産額は変わります。
ここでは、年収が低くてもFIRE(早期リタイア)は実現可能であるのかを解説します。
完全リタイアのハードルと必要な入金力
完全リタイアを目指す場合、収入が限られる方にとって大きな課題になるのが入金力です。
生活費を資産運用だけで賄うには、毎月どれだけ貯蓄や投資に回せるかが成果を左右します。
また、家賃や通信費、保険料、サブスクなどの固定費を見直すだけでも、積立額を増やしやすくなります。
さらに、ボーナスや臨時収入を生活費に回し切らず、資産形成へ充てる意識も欠かせません。
最初から大きな金額を用意するのではなく、継続できる入金ペースを作ることが現実的な第1歩です。
低年収でも目指しやすい「サイドFIRE」という選択肢
低年収からFIREを考えるなら、完全に働かない形よりもサイドFIREの方が現実的です。
サイドFIREは、資産運用による収入に加えて、副業やパートなどの労働収入で生活費の1部を補う方法を指します。
また、必要な資産額を抑えやすく、収入が限られていても計画を立てやすい点が特徴です。
働く時間を減らしながら自由度を高めたい方にとって、無理なく近づきやすい選択肢といえます。
さらに、完全リタイアより柔軟性があり、生活の安定と自由時間の確保を両立しやすい方法です。
関連記事:FIREは何歳から目指せる?年代別の必要資産と貯金を解説
そもそもFIREとは?従来の早期リタイアとの違い
FIREは、資産運用による収入を活用し、経済的自立と早期リタイアを目指す考え方です。
単に貯蓄を取り崩す従来の早期リタイアとは異なり、資産から生まれる収益を生活費に充てる点に特徴があります。
ここでは、FIREの基本と従来の早期リタイアとの違いを解説します。
資産運用を前提とした経済的自立の考え方
FIREにおける経済的自立とは、給与に頼らなくても生活費を賄える状態を指します。
その中心になるのが、株式や投資信託などの資産運用です。
貯金をそのまま使い続けるのではなく、資産から得られる配当や値上がり益を生活費に充てる考え方になります。
また、支出を抑えながら長期で運用を続けることで、年収が高くない方でも目標に近づく余地があります。
収入を増やすだけでなく、支出を小さく保つことも経済的自立には欠かせません。
関連記事:FIREとは?早期リタイアのメリット・デメリットと達成方法を簡単解説
貯蓄を切り崩すだけのアーリーリタイアとの決定的な差
従来のアーリーリタイアは、貯蓄を少しずつ取り崩して生活する方法が中心です。
そのため、資産残高が減り続け、長生きや物価上昇への不安が残りやすい傾向があります。
一方、FIREは、資産運用による収益を生活費に充てることで、単純な取り崩し型の早期リタイアよりも資産の減少を抑えやすいとされています。
ただし、運用成績によっては元本割れのリスクもあるでしょう。
生活費と運用益のバランスを取ることが、リタイア後の安定につながります。
FIRE達成に必要な資産額の目安と基本ルール
FIREを目指すには、まず必要な資産額の目安を把握することが出発点です。
年間支出の25倍や4%ルールを知ると、毎月いくら積み立てるべきかが見えやすくなります。
ここでは、FIRE達成に必要な資産額の目安と基本ルールを解説します。
目標設定の基本となる「年間支出の25倍」の法則
「年間支出の25倍」は、FIREの目標額を考える際によく使われる目安です。
年間生活費が200万円なら、200万円の25倍で5,000万円が1つの基準になります。
この考え方は、資産の4%を毎年取り崩しても長期的に資産を保ちやすいという4%ルールとつながっています。
収入額だけで判断せず、生活費を下げるほど必要資産も小さくなる点を押さえることがポイントです。
まずは現在の生活費を確認し、自分に必要な資産額を数字で把握することが出発点です。
関連記事:FIREに必要な資産はいくら?年代別の目安と運用方法を解説
運用益で生活費を賄う「4%ルール」の仕組み
4%ルールは、保有資産の4%を目安に取り崩す考え方です。
過去データに基づく目安であり、運用成績や物価上昇によっては資産が減る可能性もあるため、状況に応じた調整が必要です。
また、実際にFIREを目指す際は、4%を固定で使い続けるのではなく、相場や家計に合わせて取り崩し額を調整する姿勢が求められます。
安全性を高めるには、予備資金や副収入も組み合わせて考えるとよいでしょう。
サイドFIREを狙う場合の現実的な資産目安
サイドFIREでは、生活費のすべてを資産運用で賄う必要がありません。
不足分を副業やパート収入で補うため、完全リタイアより必要資産を抑えやすくなります。
例えば、年間生活費200万円のうち、100万円を働いて得るなら、運用で必要な金額は残り100万円です。
また、4%ルールで計算すると、必要資産は2,500万円が目安になります。
さらに、低年収からでも現実的な計画を立てやすい方法です。
無理に仕事をゼロにしない分、資産形成中の負担も軽くしやすくなります。
低年収からFIREを目指すための3つのステップと貯金術
低年収からFIREを目指すには、収入の多さだけに目を向けず、家計全体を整えることが欠かせません。
また、支出を下げ、収入源を増やし、余剰資金を投資へ回す流れを作ることで、資産形成は進めやすくなります。
ここでは、低年収からFIREを目指すための3つのステップと貯金術を解説します。
家計簿を見直し固定費などの支出を最小化する
FIREを目指す第1歩は、家計簿を見直して支出の流れを把握することです。
特に家賃、通信費、保険料、サブスクなどの固定費は、1度削減できると効果が続きやすくなります。
また、毎月の支出が下がれば、必要な資産額も小さくなり、投資へ回せる金額も増えます。
家計簿アプリを使って支出を見える化し、無理なく削れる項目から整えることが、低年収からFIREを目指す土台となるでしょう。
副業やスキルアップで本業以外の収入源を確保する
給与だけで資産形成を進めるのが難しい場合は、本業以外の収入源を作ることも有効です。
ライター、動画編集、ネットショップ運営など、初期費用を抑えて始められる副業は複数あります。
また、資格取得やプログラミング学習などでスキルを高めれば、副業単価の向上や転職による収入アップにもつながるでしょう。
副業収入を生活費に使い切らず、貯蓄や投資へ回すことで、FIREまでの距離を縮めやすくなります。
NISAなどを活用して余剰資金を投資に回す
投資初心者がFIREを目指す場合は、まず家計を整え、支出を見直して余剰資金を確保することが大切です。
そのうえで、NISAのつみたて投資枠を活用した少額の積立投資から始めると取り組みやすくなります。
また、NISAは投資で得た利益が非課税になるため、長期の資産形成と相性のよい制度です。
少額から積み立てられる投資信託を選べば、まとまった資金がなくても始めやすいでしょう。
さらに、生活費や緊急資金を無理に投資へ回さず、長期目線で継続することが重要です。
FIREという生き方を選ぶメリット・魅力
FIREの魅力は、早く仕事を辞めることだけではありません。
経済的な余裕を作ることで、時間の使い方や住む場所、働き方を自分で選びやすくなる点にあります。
ここでは、FIREという生き方を選ぶメリット・魅力を解説します。
仕事の重圧から解放され自分の時間が増える
FIREを達成すると、仕事中心だった生活から距離を置き、自分の時間を確保しやすくなります。
通勤や長時間労働、人間関係の負担が減れば、趣味や家族との時間、学び直しにも目を向けやすくなるでしょう。
また、完全に働かない形に限らず、働く量を減らすだけでも心身の余裕は生まれます。
収入のためだけに働く状態から離れ、自分の意思で時間を使えるようになる点が、FIREの大きな魅力です。
さらに、生活の主導権を取り戻しやすくなることも、FIREを目指す大きな理由になります。
ライフスタイルに合わせて住む場所を自由に選べる
FIREによって職場への通勤に縛られにくくなると、住む場所の選択肢も広がります。
家賃や生活費を抑えやすい地方へ移る、自然の多い地域で暮らす、家族の状況に合わせて住環境を変えるなど、生活の優先順位に合わせた判断がしやすくなります。
また、リモートワークや副業を組み合わせる場合も、場所にとらわれにくい暮らしを作れます。
支出を抑えながら満足度を高められる点も魅力です。
さらに、住居費を見直せれば、FIREに必要な資産額を下げられる可能性もあります。
目標に向かう過程で高いマネーリテラシーが身につく
FIREを目指す過程では、家計管理や投資、税制、保険などを学ぶ機会が増えます。
目標額を決め、支出を見直し、NISAやiDeCoなどの制度を調べるうちに、お金に関する判断力が磨かれていきます。
また、少額でも実際に投資を始めると、リスクとの向き合い方や長期運用の考え方も身につきやすくなるでしょう。
FIREの達成だけでなく、その後の生活を守る力につながる点も見逃せません。
さらに、身についた知識は、FIREを達成できるかどうかにかかわらず今後の家計に役立ちます。
FIREに潜むリスク・デメリットと有効な対策
FIREには自由度が高まる魅力がある一方で、資産運用の不調や急な出費、キャリアの中断などのリスクもあります。
また、安心して続けるには、事前に弱点を把握し、現実的な対策を用意しておくことが必要です。
ここでは、主FIREに潜むリスク・デメリットと有効な対策を解説します。
市場の暴落により4%ルールが維持できなくなるリスク
4%ルールは便利な目安ですが、市場が大きく下落したときも同じ割合で取り崩すと、資産の減少が早まるおそれがあります。
特にFIRE直後に暴落が起きると、回復を待つ前に資産を大きく減らす可能性もあります。
対策としては、現金比率を高めておく、相場が悪い時期は支出を下げる、副収入で生活費の1部を補う方法が考えられるでしょう。
また、固定ルールに頼り切らず、状況に合わせて調整する姿勢が必要です。
資産額だけでなく、取り崩すタイミングにも注意を向ける必要があります。
病気やライフイベントによる予期せぬ急な出費
FIRE後は、病気やけが、結婚、出産、親の介護などで予定外の支出が発生することがあります。
しかし、生活費だけを基準に資産額を決めると、こうした出費に対応しにくくなるおそれがあります。
そのため、生活防衛資金として、半年から1年分の生活費を現金で確保しておくと安心材料になるでしょう。
公的保障で足りない部分を確認し、必要に応じて民間保険を見直すことも選択肢です。
また、定期的な資金計画の更新も欠かせません。
想定外の支出に備えるほど、FIRE後の暮らしは崩れにくくなります。
キャリアの中断による再就職の難しさと将来の年金減少
完全リタイアで仕事から長く離れると、再び働きたいと思ったときに希望条件で就職しにくくなる場合があります。
業界知識やスキルが古くなり、実務経験の空白を説明しなければならない場面も出てくるのです。
また、厚生年金の加入期間が短くなると、将来の年金額に影響する可能性があります。
対策として、サイドFIREで一定の仕事を続ける、学習を継続する、社会との接点を残す方法が考えられます。
完全に離れる前に、将来の働き方を複数想定しておくと安心材料になるでしょう。
リスクを軽減して安心な生活を送るための防衛策
FIRE後の不安を抑えるには、資産運用だけに頼らない備えが必要です。
まずは生活費の半年から1年分を現金で確保し、急な出費に対応できる余裕を持つことが基本になります。
また、投資先を分散し、株式だけでなく債券や現金も組み合わせると、相場変動の影響を抑えやすくなります。
さらに、家計や資産額を定期的に見直し、支出が増えすぎていないか確認する習慣を持つことが安定につながるでしょう。
複数の対策を組み合わせることで、想定外の変化にも対応しやすくなります。
まとめ:年収が低くてもFIREは目指せる!資産形成のコツ
年収が低くても、支出を抑え、余剰資金を着実に投資へ回す仕組みを作れば、FIREを目指す道はあります。
完全リタイアには高い入金力と十分な資産が必要ですが、副業やパート収入を組み合わせるサイドFIREなら、必要資産を抑えながら自由度の高い暮らしに近づけます。
まずは年間支出を把握し、25倍の法則や4%ルールを目安に、自分に合った目標額を計算することが出発点です。
家計の固定費を見直し、NISAなどを活用しながら少額でも継続して資産形成を進めていきましょう。