FIREとは?早期リタイアのメリット・デメリットと達成方法を簡単解説
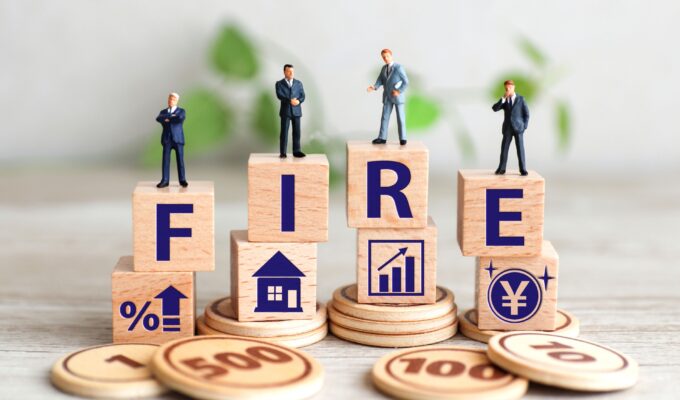
FIREとは、経済的自立を実現し、仕事や暮らしの選択肢を広げる考え方です。
しかし「FIREって最近よく聞くけど、本当に自分にもできるのかな」と感じている方や、「早期リタイアを目指してみたいけれど、失敗したらどうしよう」と不安を抱えている方もいらっしゃるのではないでしょうか。
あわせて、早期リタイアへの憧れが注目される一方で、メリット・デメリットも理解しておく必要があります。
そこで記事では、FIREの意味や種類、メリット・デメリット、現実的に目指すための資産形成ステップを解説します。
これからの人生設計に役立つ情報をまとめていますので、ぜひ参考にしてください。
← 横にスクロールできます →
| 求人名 |
トヨタ自動車期間工
|
三菱期間工
|
アイシン期間工
|
デンソー期間工
|
三菱自動車派遣
|
|---|---|---|---|---|---|
| 特徴 |
|
|
|
|
|
| 寮・住環境 | 個室寮あり、寮費・光熱費無料 | 寮費・光熱費・寮食無料 | 寮費実質無料、光熱費無料 | 専用寮あり、寮費無料 | 家具家電付き1R寮、寮費無料プランあり |
| 勤務地 | 愛知県豊田市周辺など | 愛知県岡崎市 | 愛知県安城市・西尾市など | 愛知・三重・静岡県内 | 愛知県岡崎市 |
| 雇用形態 | 期間工(契約社員) | 期間工(契約社員) | 期間工(契約社員) | 期間工(契約社員) | 派遣社員 |
| 詳細 | 求人詳細を見る | 求人詳細を見る | 求人詳細を見る | 求人詳細を見る | 求人詳細を見る |
目次
FIRE(ファイア)とは?経済的自立と早期リタイアの意味
FIREは、働かなくても生活できる資産基盤をつくり、仕事や暮らしの選択肢を広げる考え方です。
また、単なる早期退職ではなく、資産運用や支出管理を通じて経済的自立を目指す点に特徴があります。
ここでは、FIREの定義や広がり、従来のアーリーリタイアとの違いを整理します。
FIREムーブメントの定義と日本での広がり
FIREムーブメントとは、経済的自立を達成し、会社の収入に頼らなくても暮らせる状態を目指す考え方です。
発祥はアメリカとされ、支出を抑えながら投資で資産を育てる手法として広がりました。
また、日本でも、将来の生活設計や資産形成への関心とあわせて、FIREという考え方が紹介される機会が増えています。
さらに、完全に仕事を辞めるだけでなく、働き方を選ぶための手段として捉えられている点も特徴です。
従来のアーリーリタイアとの根本的な違い
従来のアーリーリタイアは、退職金や貯金を取り崩しながら生活する形が一般的でした。
一方で、投資による運用益や資産収入を活用し、元本をできるだけ減らさずに暮らす状態を目指します。
また、FIREは「働かない」ことが目的ではありません。
経済的な余裕を土台に、好きな仕事や学び、地域活動などを自分で選べるようにする考え方です。
この違いを押さえると、FIREが自由と安定の両立を重視する生き方だと理解しやすくなります。
4つのFIREの種類とそれぞれのライフスタイル
FIREには、大きく分けて4つの種類があります。
生活費を抑えて早期リタイアを目指す「リーンFIRE」、十分な資産でゆとりある暮らしを選ぶ「ファットFIRE」があります。
さらに、資産収入と短時間労働を組み合わせる「バリスタFIRE」、若いうちに資産形成の土台をつくり、その後は働きながら資産の成長を待つ「コーストFIRE」も代表例です。
また、必要な資産額や働き方は種類ごとに異なります。
理想の暮らし、家族構成、支出水準に合わせて速さだけで判断しないのがポイントです。
現実的な選択肢である「サイドFIRE」とは
サイドFIREとは、生活費の一部を資産運用の利益でまかない、残りを副業や短時間の仕事で補うスタイルです。
すべての生活費を運用益だけで用意する必要がないため、フルFIREよりも目標資産額を抑えやすくなります。
たとえば、年間生活費300万円のうち、150万円を運用益、残りを労働収入で賄う形も考えられます。
完全リタイアにこだわらず、働く量を減らしながら自由度を高めたい人に向いた現実的な方法です。
よって、収入源を残せる安心感もあり無理なくFIRE生活を実現するための選択肢と言えるでしょう。
関連記事:FIREは年収低くても可能?資産形成のメリットと貯金術
FIRE達成の目安となる目標金額と「4%ルール」の仕組み
FIREを現実的に考えるには、必要な資産額と取り崩しの考え方を把握する必要があります。
また、目安としてよく使われるのが、年間支出の25倍と4%ルールです。
ここでは、FIRE達成の目安となる目標金額の計算方法や、運用益で生活費を補う仕組みを解説します。
年間支出の25倍の資産を用意する計算方法
FIREの目標額は、年間支出を基準に計算するのが一般的です。
目安となるのは年間支出の25倍で、年間300万円で暮らす場合は7,500万円が目標額になります。
また、この考え方は、資産を年4%程度で運用し、その範囲内で生活費を取り崩す前提に基づいています。
まずは、家賃、食費、保険料、税金、趣味の費用まで含めた年間支出を確認し、自分に必要な金額を具体化することがFIRE計画の出発点です。
関連記事:FIREに必要な資産はいくら?年代別の目安と運用方法を解説
資産運用益で生活を維持する「4%ルール」
4%ルールは、保有資産の4%を毎年生活費として取り崩す考え方です。
年間支出300万円なら、300万円を4%で割った7,500万円が目安になります。
また、資産を株式や債券などに分散し、長期的な運用益を得ながら生活費を補う仕組みです。
しかし、必ず資産が減らないと保証されるものではなく、相場下落、インフレ、税金、為替の影響も受けるでしょう。
よって、実践時は支出調整や現金比率の管理もあわせて余裕を持った設計を考える必要があります。
サイドFIREやセミFIREに必要な資金シミュレーション
サイドFIREやセミFIREでは、生活費のすべてを資産運用でまかなう必要がありません。
たとえば、年間支出300万円のうち、200万円を運用益で補い、100万円を副業や短時間勤務で得る場合です。
この場合において、必要資産は200万円を4%で割った5,000万円が目安となります。
よって、労働収入を一部残すことで、フルFIREより必要額を抑えられるでしょう。
自分がどの程度働きたいか、毎月いくら使うかを数字に落とし込むと、現実的な計画を立てやすくなります。
FIRE生活を実現する3つの大きなメリット
FIREの魅力は、早く仕事を辞めることだけではありません。
経済的な余裕が生まれることで、時間や住む場所の自由、資産管理の知識、新しい挑戦に使える余白が広がります。
ここでは、FIRE生活を実現し、得られる主なメリットを整理します。
時間や居住地にとらわれない自由な生き方
FIREを実現すると、勤務時間や通勤場所に合わせて生活を組み立てる必要が少なくなります。
また、朝の通勤を避けて自分のペースで過ごしたり、家族との時間を増やしたり、地方や海外へ住まいを移したりする選択肢も広がります。
もちろん、生活費や家族の事情によって自由度は変わりますが、収入源を会社だけに依存しない状態は大きな安心材料です。
さらに、時間と場所を自分で選びやすくなることは、FIREならではの魅力といえるでしょう。
働き方に合わせて暮らす状態から、暮らしに合わせて働く状態へ近づけます。
投資や資産運用を通じたマネーリテラシーの向上
FIREを目指す過程では、支出管理や投資、税金、保険など、お金に関する知識を実践的に学ぶ機会が増えます。
また、投資信託や株式、債券を比較するなかで、リスクとリターンの関係や分散投資の考え方も身につきやすくなります。
さらに、物価上昇や税制変更への関心が高まり、日々の家計判断にも活かせるようになるでしょう。
よって、FIREのために得た知識は、達成後だけでなく、老後資金や教育費の準備にも役立ちます。
労働ストレスからの解放と新しい挑戦への余裕
FIREを達成すると、仕事のノルマや人間関係、長時間通勤による負担から距離を置きやすくなります。
経済的な基盤があることで、収入だけを理由に働き続ける必要が薄れ、自分の価値観に合う活動を選びやすくなるためです。
また、空いた時間は、学び直し、起業、趣味、ボランティアなどに使えます。
よって、労働ストレスを減らしながら、新しい経験へ踏み出す余裕が生まれる点は、FIREの大きな魅力です。
FIRE前に知っておくべき4つのデメリットとリスク
FIREには自由度が高まる一方で、資産運用や生活費、キャリア、年金に関するリスクもあります。
また、事前に弱点を理解しておかないと、達成後に資金計画が崩れるおそれがあるでしょう。
ここでは、FIRE前に確認したい主な注意点を解説します。
相場下落で年利4%の運用益が維持できないリスク
FIREでは資産運用益を生活費の柱にするため、相場下落の影響を大きく受けます。
また、株式市場が長く低迷したり、投資信託の評価額が下がったりすると、予定していた4%の取り崩しでは生活を維持しにくくなることがあります。
さらに、下落時に同じ金額を取り崩し続けると、資産の回復を待つ前に元本が減りやすい点にも注意が必要です。
よって、生活費を一時的に下げる、現金を厚めに持つ、収入源を残すなどの備えが安定につながります。
インフレや病気など想定外の急な出費への脆弱性
FIRE後は給与収入が減る、またはなくなるため、インフレや病気による急な出費に弱くなる場合があります。
また、物価が上がれば、当初の生活費では同じ暮らしを維持しにくいでしょう。
さらに、病気やケガで医療費が増えたり、家族の介護費用が必要になったりする可能性も考えられます。
よって、こうした事態に備えるには、生活防衛資金を多めに確保し、保険や公的制度の内容を確認しておくことが欠かせません。
余裕を持った資金計画がFIRE生活を支える重要なポイントです。
労働市場からの離脱によるキャリア中断と再就職の壁
早期リタイアで長く仕事から離れると、課題になるのが、再就職時におけるキャリアの空白です。
さらに、業界によっては、数年のブランクで知識やスキルが古くなり、以前と同じ条件で働くのが難しくなるケースもあります。
また、FIRE後に資金計画を見直したくなっても、すぐに希望する仕事へ戻れるとは限りません。
そのため、リスクを抑えるには、資格取得や学習を続ける、業務委託や副業で実務経験を保つなど、社会との接点を残しておく工夫が有効です。
早期退職に伴う将来の厚生年金受給額の減少
会社員が早期退職すると、厚生年金の加入期間が短くなり、将来の受給額が減る可能性があります。
さらに、退職後に国民年金のみへ移る場合、会社員として働き続ける場合と比べて老後の年金収入に差が出やすくなるでしょう。
また、FIRE直後の生活費だけを見て判断すると、70代以降の資金不足に気づきにくい点にも注意が必要です。
年金見込額を確認し、老後の医療費や住居費も含めて資金計画を立てることが欠かせません。
失敗しないFIREを目指すための具体的な資産形成ステップ
FIREを目指すには、理想の生活を描くだけでなく、収支改善と投資、必要に応じた収入源づくりを進める必要があります。
また、無理な計画は途中で崩れやすいため、段階的な資産形成が欠かせません。
ここでは、失敗しないFIREを目指すための具体的な実践しやすい資産形成ステップを整理します。
関連記事:FIRE失敗例によくあるパターンを解説!後悔しないための条件とは?
家計を見直し無駄な支出を減らして入金力を高める
FIREの第一歩は、毎月の支出を見直し、投資や貯蓄に回せる金額を増やすことです。
収入を急に増やすのは簡単ではありませんが、固定費や使っていないサービスを減らすだけでも入金力は高まります。
さらに、通信費、保険料、サブスクリプション、外食費などを確認すると、削れる支出が見つかる場合があります。
よって、家計簿アプリなどで支出を視覚化し、生活満足度を大きく下げずに調整できる項目から見直すと続けられるでしょう。
長期・分散を意識したインデックス積立投資を始める
支出を整えたら、長期・分散を意識したインデックス積立投資を検討します。
インデックスファンドは、市場全体に幅広く投資する仕組みのため、個別銘柄の値動きに左右されにくい点が特徴です。
よって、毎月一定額を積み立てれば、相場の高い時期と安い時期を分散して購入できます。
また、短期的には下落することもありますが、長期で続けるほど複利の効果を活かしやすくなります。
FIREを目指すなら、焦らず継続できる投資額を決めることがポイントです。
資金不足時は副業収入を得るサイドFIRE計画に変更する
目標資産額に届かない場合の施策として、フルFIREに固執せず、サイドFIREへ切り替える方法です。
また、資産運用益に加えて副業や短時間勤務の収入を得れば、必要な資産額を下げやすくなります。
たとえば、年間生活費300万円のうち、100万円を副業で補えれば、運用で用意する金額は200万円分に抑えられます。
さらに、在宅ワーク、資格を活かした仕事、趣味に近い小さな事業などを組み合わせると、自由度と安心感の両方を保ちやすくなるでしょう。
まとめ:FIREとは?早期リタイアの魅力と現実を再確認
FIREは、資産運用や支出管理によって経済的自立を目指し、働き方や暮らしの自由度を高める考え方です。
また、年間支出の25倍や4%ルールは目標額を考える目安になりますが、相場下落、インフレ、医療費、年金減少などのリスクもあります。
よって、完全な早期リタイアにこだわらず、サイドFIREや副業収入を組み合わせる選択肢も現実的です。
成功を急ぐより、生活費、家族構成、老後資金、働き続けたい度合いを踏まえて設計する姿勢が求められます。
まずは家計を見直し、長期・分散の積立投資を続けながら、自分の理想に合う計画を立てましょう。